




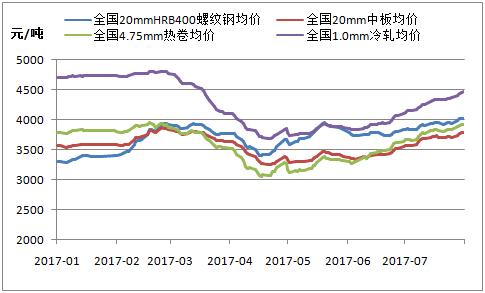
7月份国内钢材(3836, -71.00, -1.82%)市场震荡走高,火热行情延续至8月份。据我的钢铁网监测,本周全国20mm三级螺纹钢均价已突破4000元/吨大关,创下年内新高。同时,螺纹钢与热卷价差、螺纹钢期货贴水幅度进一步收窄。近期,不管消息面还是基本面,均利好钢材市场,市场心态仍然积极乐观。
图一:全国四大钢材品种均价走势
(来源:钢联数据)
7、8月份钢铁产量增长受限,供给缺口仍未填补
据笔者统计,已有23个省(市、区)公布“地条钢”排查数量,共649家企业,估算产能约1.17亿吨。为填补供给缺口,今年以来合法合规建材钢厂逐月提升产能利用率。不过,上周,我的钢铁网监测139家建材钢厂螺纹钢、线材(3446, 0.00, 0.00%)达产率72.6%和62.4%,结束持续9-10周攀升态势,或因为铁水产量增长受限。
表一:各地排查“地条钢”企业数量
| 省区 | 排查地条钢企业数量(家) | 取缔中(工)频炉产能(万吨) |
| 云南省 | 54 | 600以上 |
| 辽宁省 | 66 | 1000以上 |
| 河南省 | 18 | 893.5 |
| 甘肃省 | 15 | 192.5 |
| 广西壮族自治区 | 15 | 541 |
| 贵州省(两批) | 11 | 201.8 |
| 新疆自治区 | 17 | |
| 湖北省 | 15 | 180以上 |
| 江苏省 | 63 | 1233 |
| 安徽省 | 13 | 246.5 |
| 湖南省 | 11 | 315 |
| 福建省 | 35 | 535 |
| 内蒙古 | 9 | 230.6 |
| 广东省(四批) | 93 | |
| 江西省 | 20 | |
| 天津市 | 4 | |
| 吉林省 | 26 | 81.68 |
| 四川省 | 63 | 1253.43 |
| 河北省 | 31 | |
| 浙江省 | 10 | 148.3 |
| 山东省 | 36 | |
| 陕西省 | 18(33窝点) | 382.95 |
| 宁夏 | 6 | 55.5 |
(来源:省发改委、地方政府)
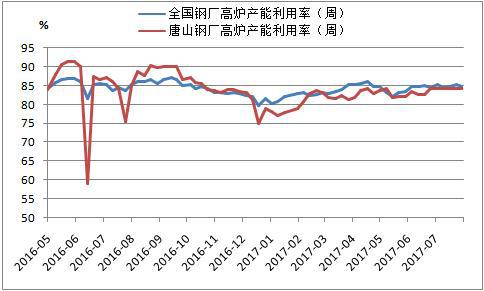
据我的钢铁网监测,6、7月份全国163家钢厂高炉产能利用率在84%-85%之间徘徊,剔除淘汰产能的利用率在89%-90%,处于历史高位。本周(截至8月4日),高炉产能利用率84.69%,剔除淘汰产能的利用率为89.56%,仍在这一区间,表明长流程企业生产平稳。而电弧炉严禁新增产能,产量增长也比较有限。
图二:全国高炉产能利用率走势
(来源:钢联数据)
此外,8月份,环保督查消息不断,包括国务院第四次大督查,京津冀及周边地区秋冬季大气污染防治工作,唐山采暖季限产安排(高炉限产50%,焦化限产30%)等等。尽管当前螺纹钢利润仍高达900元以上,但钢铁产量增长受限,“地条钢”取缔后的供给缺口尚在。
经济稳中向好,钢材需求淡季不淡
今年上半年国内经济稳中向好,带动市场信心逐步回升,人民币兑美元汇率创近10个月新高,资本外流压力缓解,资金面处于紧平衡格局。从最新几个经济指标来看,第三季度国内经济或仍延续稳中向好态势。
7月份,中国制造业PMI为51.4%环比下滑0.3个百分点,主要是季节性回落。尽管生产指数和新订单指数扩张放缓,但产成品库存指数继续收缩至46.1%,创下六个月新低,加上制造业出厂价及原材料采购价格均明显扩张,表明企业供需持续改善,销售形势乐观。
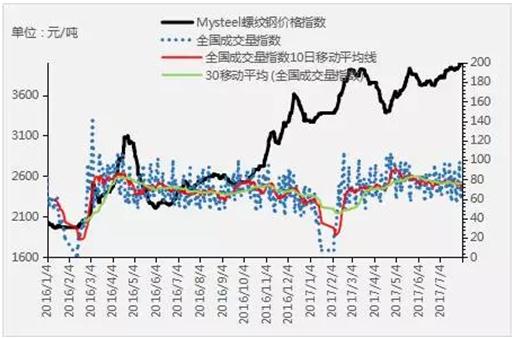
7月份,建筑业商务活动指数和新订单指数分别为62.5%和56%,持续两月攀升,表明建筑业生产较旺,基建投资持续快速增长。从我的钢铁网跟踪全国主流贸易商建筑钢材成交量来看,5月份成交量处于年内高峰,6月份略有下滑,7月份整体持稳,预计8月份也不会差,且均持续高于上年同期水平。
图三:全国主流贸易商建材成交量走势
(来源:钢联数据)
厂内库存偏低、产业集中度提升,钢厂领涨现货市场
我的钢铁网跟踪建材钢厂库存情况,更能体现出企业销售压力不大,低库存支撑出厂价坚挺。本周,全国139家建材钢厂库存量288.32万吨,周环比下降2.6%,仍处年内低水平,同比大降11.2%。在供需好于去年的形势下,低库存凸显资源紧缺。
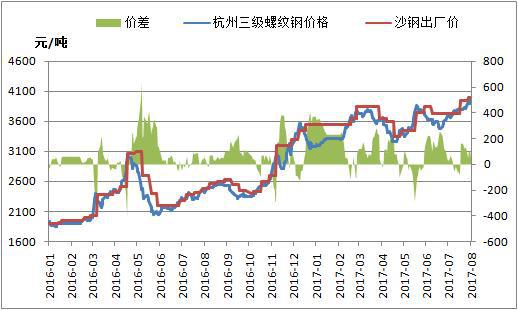
同时,今年供给侧结构性改革力度空前,尤其“地条钢”全面取缔,不仅过剩产能去化明显,也大幅提高产业集中度,钢厂定价权重回强势地位。沙钢8月上旬20mm三级螺纹钢出厂价上调至4000元/吨,今年多数时间段高于杭州市场同规格品种,风向标作用明显。
图四:沙钢与杭州市场螺纹钢价差走势
(来源:钢联数据)
总结来看,钢材期货、唐山钢坯、钢厂定价这三个价格风向标均逐步走高,背后体现出国内经济稳中向好下,市场信心明显回升,带动钢材现货市场跟涨。同时,钢材库存持续低位运行,淡季供需基本面无压力,无疑令市场对旺季有更多期待。此外,环保政策持续施压供给端,电弧炉新增产能证伪,消息面利好居多,均支撑钢价易涨难跌。